Peníze na účtu zůstávají. Co jejich hodnota?
Zůstatek na účtu může vypadat pořád stejně, přesto za něj časem pořídíte méně. Právě tak působí inflace, tedy růst celkové cenové hladiny. Nepřijde vám oznámení, že část úspor ztratila hodnotu; změnu poznáte spíš podle účtenek. Při dlouhodobém spoření záleží vedle výše úspor také na jejich kupní síle. Kupní síla vyjadřuje, kolik zboží a služeb si za peníze koupíte. Pokud ceny rostou rychleji než vaše úspory, vzdaluje se vám i životní úroveň, kterou jste si pro budoucnost naplánovali. To neznamená, že každá koruna musí okamžitě zamířit do investic. Část peněz potřebujete po ruce, protože domácí spotřebiče mají pro rodinný rozpočet pozoruhodně malý cit. A rozbitá pračka na vhodnou situaci na finančních trzích nepočká.Jak ochránit úspory před inflací a dát penězům jasný úkol?
Peníze na nenadálé výdaje plní jinou roli než částka, kterou odkládáte na pozdější roky. Finanční rezerva představuje snadno dostupné prostředky pro případ výpadku příjmu nebo nečekaných plateb. U ní má dostupnost přednost před hledáním vyššího výnosu. U dlouhodobějších úspor můžete zvažovat investice podle toho, kdy peníze využijete a jakou případnou ztrátu unesete. Investiční horizont znamená dobu, po kterou můžete prostředky postrádat. Investice má zapadat do vašeho života, včetně výdajů, které vás teprve čekají. Když řešíte, jak ochránit úspory před inflací, pomáhá také rozložit peníze mezi různé investice a jejich poskytovatele. Odborně tomu říkáme diverzifikace: omezuje závislost na výsledku jediné investice, přesto neodstraňuje možnost ztráty. Ani několik produktů stejné podnikatelské skupiny nemusí přinést takové rozložení rizika, jaké jejich různá jména naznačují.Co přináší úrok, který sleduje inflaci?
Jednu z možností představují protiinflační dluhopisy e-Finance. Nákupem dluhopisu půjčujete peníze společnosti, která se zavazuje splatit dluh a platit úrok podle sjednaných pravidel. U nabídky e-Finance CZ Protiinflační 51 tuto roli plní společnost e-Finance CZ, a.s., která prostřednictvím získaných peněz financuje aktivity společností ve skupině. Nabídka stanovuje minimální investici 50 000 Kč, splatnost 1. listopadu 2030 a roční výplatu úroku. Jeho sazba vychází z inflace podle indexu spotřebitelských cen ČSÚ a připočítává jeden procentní bod. Index sleduje vývoj cen vybraného souboru zboží a služeb; konkrétní období a způsob výpočtu určují konečné podmínky emise. Vazba úroku na inflaci dává výnosu pravidlo, sama však nezaručuje zachování kupní síly. Do výsledku vstupuje také zdanění a vaše vlastní skladba výdajů. Domácnost, která utrácí větší část rozpočtu za rychle zdražující položky, může růst cen vnímat jinak než statistický průměr. [caption id="attachment_26140" align="alignnone" width="1280"]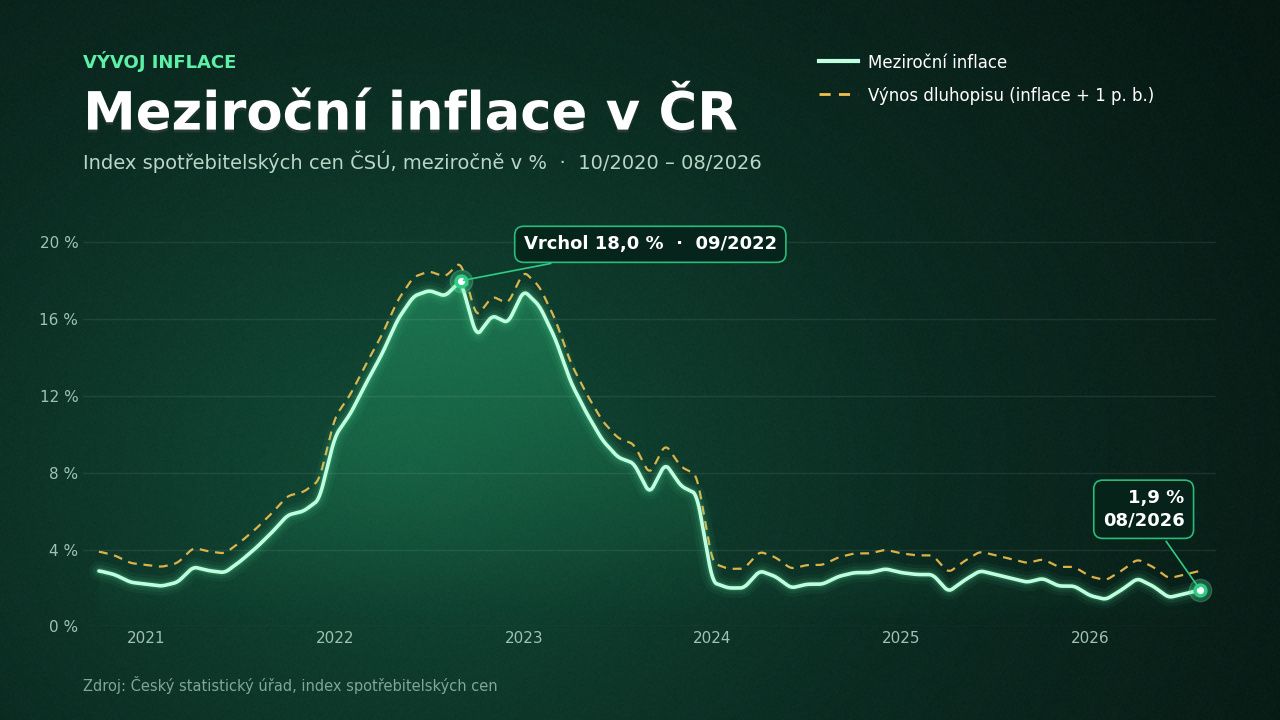 Vývoj inflace ukazuje, jak se v čase mění tempo zdražování v Česku.[/caption]
Vyšší pozornost si zaslouží i cesta k penězům zpět
U investice potřebujete rozumět nejen výpočtu úroku, ale také podmínkám návratu peněz. U této emise konečné podmínky při odkupu před splatností uvádějí snížení součtu jmenovité hodnoty dluhopisu a poměrného výnosu o 10 %. Jmenovitá hodnota označuje částku, kterou má společnost při řádné splatnosti vrátit a ze které počítá úrok.Ochrana peněz před znehodnocením vyžaduje také plán, kdy je budete potřebovat. Předčasný odchod totiž může citelně ovlivnit výsledek investice. Proto si předem promyslete, jak dlouho můžete peníze postrádat, a na nečekané výdaje si ponechte dostupnou rezervu.
Stejnou pozornost potřebuje schopnost společnosti dostát závazkům. Protiinflační emise nemá zástavu konkrétní nemovitosti ani cenných papírů a investor může ztratit část vložených prostředků, nebo i celou částku. Splácení závisí na hospodaření emitenta a na schopnosti financovaných společností vracet mu peníze.Jaký život mají vaše úspory jednou podpořit?
Odpověď na otázku, jak ochránit úspory před inflací, nezačíná výběrem produktu. Začíná představou, k čemu mají peníze sloužit: zda k větší volnosti v důchodu, pomoci dětem nebo možnosti ubrat pracovní tempo. Teprve podle toho můžete posuzovat dobu investice, dostupnost peněz i přijatelné riziko. Skutečný význam úspor se ukáže ve chvíli, kdy vám umožní udělat rozhodnutí, na kterém vám záleží. Protiinflační dluhopisy e-Finance mohou představovat jednu ze zvažovaných součástí takového plánu pro člověka, který rozumí jejich podmínkám a přijímá související rizika. Budoucnost si do posledního detailu nenaplánujeme. Můžeme ale přemýšlet o tom, jakou roli v ní peníze sehrají. Protože až jednou získáte víc času pro sebe, byla by škoda zjistit, že vaše úspory mezitím ztratily krok s životem, který chcete žít.Podrobnosti najdete na stránce nabídky včetně dokumentace, širší souvislosti pak v rubrice o inflaci.
Upozornění (důležité informace): Tento článek je určen výhradně pro informační a vzdělávací účely. Nepředstavuje investiční doporučení ani individuální posouzení vhodnosti investice pro konkrétní osobu. Česká národní banka schvaluje prospekty pouze z hlediska toho, že splňují normy týkající se úplnosti, srozumitelnosti a soudržnosti, které ukládá nařízení (EU) 2017/1129. Toto schválení by se nemělo chápat jako potvrzení kvality cenných papírů, které jsou předmětem těchto prospektů. Každá investice s sebou nese riziko. Investor může utrpět ztrátu části nebo celého investovaného kapitálu. Výnosy uvedené v textu vycházejí z parametrů daných emisí; nejsou zárukou budoucího výsledku. Minulá výkonnost ani historické údaje nejsou spolehlivým ukazatelem budoucích výnosů. Pro posouzení investice je relevantní seznámení se s dokumentací k danému produktu (zejména prospektem a emisními podmínkami), včetně informací o rizicích, a zohlednění vlastní finanční situace, investičních cílů a časového horizontu. V případě potřeby doporučujeme využít odborné poradenství.